
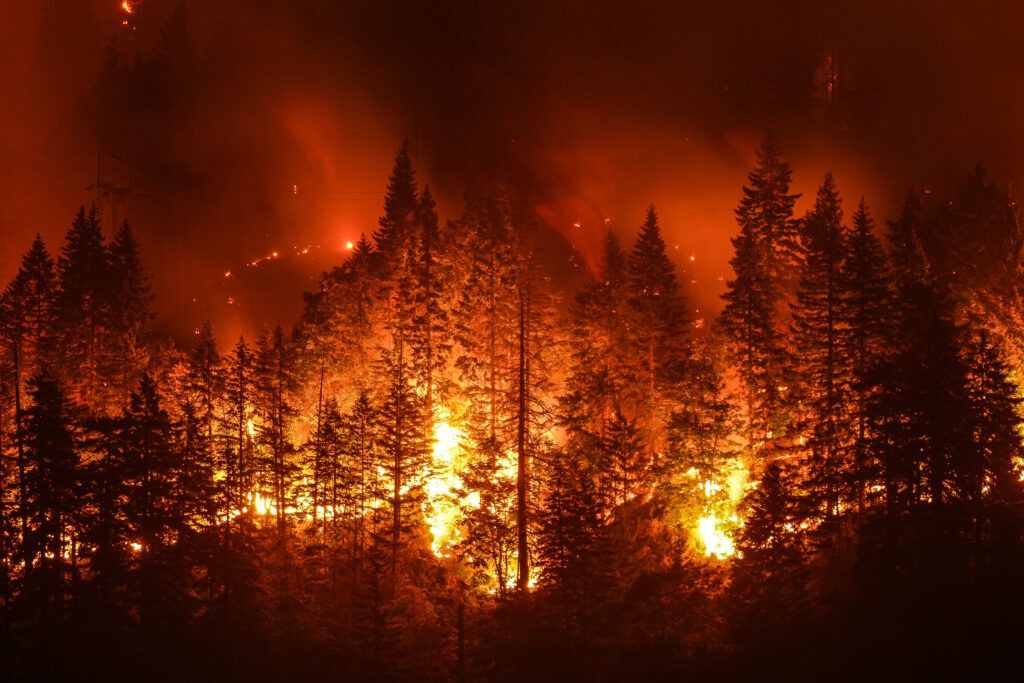
Dos de las mayores compañías de seguros de hogar que ofrecen cobertura para viviendas caras, AIG y Chubb, se niegan a renovar la cobertura a algunos asegurados en California debido a los incendios forestales forestales.
AIG empezará pronto a notificar a unos 9.000 clientes del Private Client Group que no renovarán sus pólizas de seguro de hogar para 2022. Esta decisión forma parte del plan de AIG de dejar de vender pólizas de hogar en California a través de una unidad que está regulada por el departamento de seguros de California.
Algunos de los asegurados podrían optar a un seguro de hogar a través de otra unidad de AIG, según un correo electrónico que AIG envió a los corredores de seguros el año pasado. Esta otra unidad trabaja junto a otras aseguradoras de líneas excedentarias. Estas aseguradoras tienen más libertad para fijar las condiciones y tarifas de las pólizas que las del mercado de seguros de hogar, más amplio y estrictamente supervisado.
Las pólizas de exceso y excedente pueden costar entre tres y cinco veces lo que pagan actualmente los asegurados de AIG, con una cobertura menos generosa.
"AIG es la primera aseguradora de grandes patrimonios que dice 'estamos hartos, nos divorciamos del mercado regulado de California'", afirmó Jim Tolliver, corredor de seguros de San Francisco.
Chubb sigue negándose a renovar algunas pólizas. Sin embargo, Paul Krump, vicepresidente de Chubb, dijo que "todavía estamos aceptando nuevos clientes en todo el estado en las zonas donde tenemos una buena oportunidad de obtener un rendimiento adecuado."
La cantidad de pólizas que Chubb se ha negado a renovar "no era pequeña" en viviendas "muy expuestas e incluso moderadamente expuestas a incendios forestales", según el director ejecutivo de Chubb, Evan Greenberg.
"Alguien más tendrá el placer" de ofrecer seguros por los que "no podemos cobrar un precio adecuado al riesgo", dijo Greenberg.
Chubb tiene previsto ofrecer pólizas por exceso a muchos de sus clientes cuyas pólizas actuales se niegan a renovar.
Las aseguradoras de California llevan años negándose a renovar las pólizas de hogar. Algunas compañías de seguros se sienten frustradas porque la normativa de California les obliga a fijar sus tarifas en función de las pérdidas históricas y no de las proyecciones de pérdidas futuras determinadas por modelos de catástrofes. La modelización de catástrofes puede proporcionar datos detallados y específicos de cada lugar que las aseguradoras dicen necesitar debido a la creciente actividad de los incendios forestales en California.
Los reguladores estatales están preocupados por la precisión de los modelos de catástrofes y afirman que las aseguradoras pueden recibir aumentos adecuados de las tarifas con el sistema actual de California.
"Estamos muy decepcionados por el hecho de que una empresa diversificada con enormes recursos globales como AIG no mantenga el rumbo para ayudar a apoyar a las comunidades más seguras y resistentes aquí en California", dijo el comisionado adjunto de seguros Michael Soller. California ha intentado ayudar a los californianos a reducir el riesgo de incendios forestales y ha animado a las aseguradoras a ofrecer a los californianos descuentos en medidas de mitigación.

El departamento de seguros de California aprobó una subida media del 17,5% de las tarifas de las pólizas de hogar de AIG en 2020, pero está pendiente otra solicitud de AIG de una subida del 42%.
Encontrar cobertura una vez denegada la renovación de una póliza puede ser problemático en California, especialmente para las viviendas caras.
"Estoy seguro de que hay suficiente culpa para todos: el departamento de seguros, las compañías de seguros, los asegurados", dijo Jeffrey Green, director gerente de una empresa de servicios financieros. "Pero "vas a desvestir a la gente si no tiene seguro y sus casas se incendian".
Green, que vive en el condado de Napa, se enfrenta a la no renovación de AIG este año.
Los californianos con viviendas de más de 10 millones de dólares pueden pagar entre 20.000 y 40.000 dólares anuales en primas, y los californianos con viviendas de más de 30 millones de dólares pueden llegar a pagar más de 100.000 dólares.
AIG comunicó a las autoridades de California que su decisión de no renovar algunas pólizas se debe "no sólo a la mayor exposición al riesgo de incendios forestales en California, sino también a los costes de mantenimiento de viviendas de alto valor". AIG señaló en un correo electrónico a los corredores que los incendios forestales y los corrimientos de tierra de los últimos cinco años han influido.


