
- ¿Cómo puedo ahorrar dinero en el seguro de mi coche?
- He sufrido un accidente de tráfico. ¿Qué debo hacer?
- ¿De cuánto tiempo dispone la empresa para responder?
- ¿Y si su asegurado no presenta una reclamación?
- Su asegurado fue citado por la policía. ¿Por qué tienen que investigar?
- Tengo "cobertura total". ¿Por qué no paga mi empresa?
- ¿Me deben un coche de alquiler, y por cuánto tiempo?
- ¿Puedo llevar mi coche donde quiera para que me lo arreglen?
- ¿Y si las estimaciones no coinciden?
- ¿Pueden utilizar piezas que no sean de marca o piezas usadas?
- No quiero que me lo arreglen ahora. ¿Pueden pagarme el importe de la reparación?
- Han declarado mi vehículo siniestro total pero no me pagan lo suficiente para sustituirlo. ¿Es legal?
- ¿Qué es un seguro de carencia y por qué lo necesito?
¿Cómo puedo ahorrar dinero en el seguro de mi coche?
He aquí varias formas de ahorrar dinero en el seguro del coche manteniendo niveles seguros de cobertura: Elige el coche adecuado: Antes de comprar un coche, consulta con tu agente cuánto costará la tarifa del coche que has elegido y si la prima y el pago del coche se ajustan a tu presupuesto.
Elija una franquicia más alta: Su prima de seguro puede disminuir si aumenta su parte del riesgo. Aumentar las franquicias por colisión y a todo riesgo de 250 a 500 dólares o más puede ahorrarle casi la mitad del coste. Eso sí, debes tener en cuenta que tendrás que pagar la franquicia más alta cada vez que utilices estas coberturas.
Aproveche los descuentos especiales: Pregunta a cada compañía qué descuentos especiales ofrece. Hay descuentos para conductores jóvenes que son buenos estudiantes o han seguido un curso de educación vial. También hay descuentos para personas mayores a través de diversos programas.
Elimine las coberturas duplicadas: Es posible que haya un solapamiento de coberturas, como cobertura médica y asistencia sanitaria, o daños materiales por colisión y conductor sin seguro Pida a su agente que le explique qué ofrece cada cobertura.
Compara precios:dado que las tarifas de cada compañía se basan en su propio historial de siniestros, la prima que cobran las distintas compañías puede variar para un mismo conductor. Sin embargo, el seguro más barato no es necesariamente el mejor. Asegúrate de informar al agente si tienes algún equipo especial o conductores adicionales. [arriba]
He sufrido un accidente de tráfico. ¿Qué debo hacer?
- Avise a la policía para presentar un parte de accidente.
- Avise a su empresa o agente si es necesario.
- Busque su póliza de automóvil y léala.[top]
¿Cuánto tiempo tiene la compañía de seguros para responder?
Cada estado es único; sin embargo, en términos generales, una aseguradora (compañía de seguros) deberá completar su investigación en un plazo de treinta días a partir de la notificación de una reclamación, a menos que dicha investigación no pueda completarse razonablemente en ese plazo. Si la aseguradora no puede ponerse en contacto con el asegurado o localizarlo, la investigación puede prolongarse. Si no pueden completar la investigación en un plazo de 30 días, están obligados a mantenerte informado sobre el avance de la misma. [arriba]
¿Y si la otra parte no quiere reclamar al seguro del coche?
No se puede obligar a un asegurado (la persona cuyo nombre figura en la póliza de seguro, también denominada «titular de la póliza») a presentar una reclamación, pero toda aseguradora, al recibir la notificación de una reclamación, deberá responder en un plazo de diez días hábiles para acusar recibo de dicha notificación, salvo que se haya efectuado un pago dentro de ese plazo. Asimismo, deben facilitar los formularios de reclamación y ayudar al asegurado a notificarla. [arriba]
Su asegurado fue citado por la policía. ¿Por qué tienen que investigar?
Una multa de tráfico no implica una determinación de responsabilidad legal. La compañía está obligada a investigar las reclamaciones presentadas de acuerdo con lo establecido en las condiciones de la póliza. Es posible que haya más de una persona responsable y que la responsabilidad sea compartida. [arriba]
Tengo "cobertura total". ¿Por qué no paga mi empresa?
No existe una definición de «cobertura total», por lo que a menudo surgen malentendidos. Lee la página de condiciones que te envía tu compañía en el momento de la renovación y comprueba qué coberturas aparecen enumeradas con un precio al lado. Esas son las coberturas de las que dispones. El remolque, el coche de sustitución y la cobertura ampliada para equipos especiales de sonido u otros dispositivos son coberturas adicionales que debes solicitar. [arriba]
¿Me deben un coche de alquiler, y por cuánto tiempo?
Si la aseguradora de la otra parte asume la responsabilidad, usted tiene derecho a recibir una indemnización por la pérdida de uso de su vehículo durante un periodo de tiempo razonable mientras este se encuentra en reparación o no es apto para circular. Si su vehículo se considera siniestro total, la jurisprudencia no obliga a la compañía a indemnizarle por la pérdida de uso; sin embargo, es práctica habitual de las compañías ofrecer esta indemnización hasta que se presente la primera oferta de indemnización por siniestro total. Si su compañía se encarga de los daños, debe tener cobertura de alquiler en su póliza para poder obtener un coche de alquiler. [arriba]
¿Puedo llevar mi coche donde quiera para que me lo arreglen?
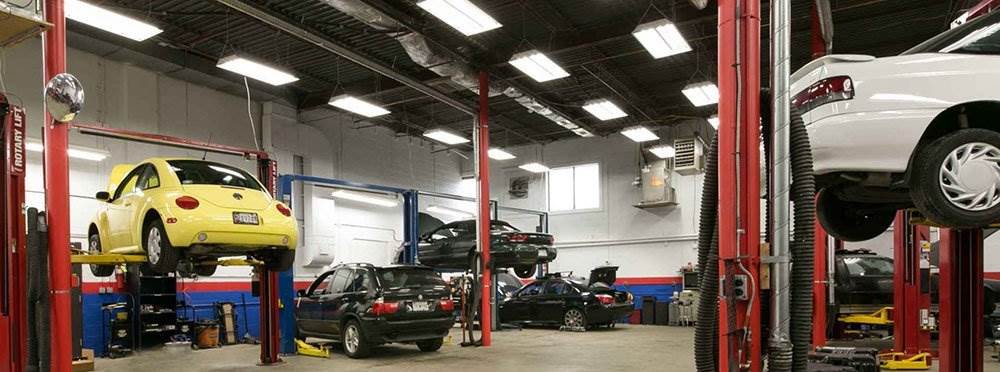
Eres libre de elegir el taller en el que quieres que se realice el trabajo. Sin embargo, la aseguradora solo se hace cargo de la tarifa habitual para reparaciones en tu zona. Por lo tanto, si el taller que elijas aplica una tarifa de mano de obra más elevada, es posible que acabes pagando la diferencia. [arriba]
¿Y si las estimaciones no coinciden?
Por lo general, el taller colabora con el perito para gestionar los «gastos adicionales» que puedan surgir debido a daños ocultos o a diferencias en el precio de las piezas. Si la compañía y el taller no llegan a un acuerdo, es responsabilidad de la compañía facilitar el nombre de un taller que repare su vehículo por el importe del presupuesto. El taller que sugiera la compañía no debe encontrarse a una distancia irrazonable de su domicilio. [arriba]
¿Pueden utilizar piezas que no sean de marca o piezas usadas?
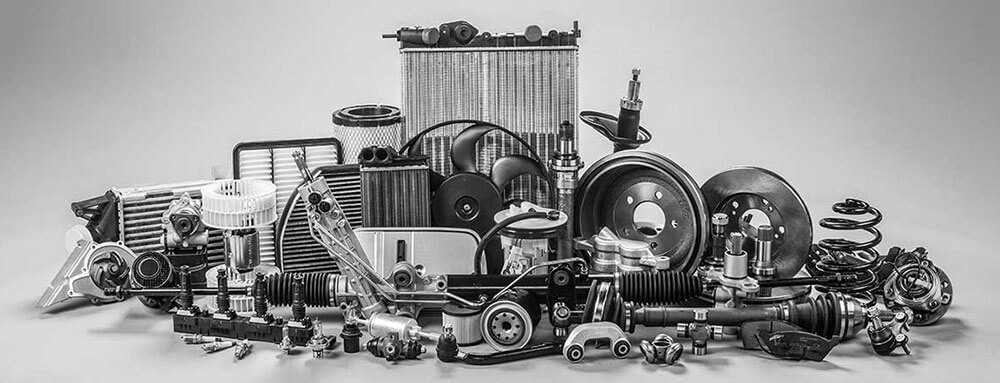
La empresa está obligada a repararlo o sustituirlo por piezas de igual tipo y calidad, no necesariamente nuevas. Si el taller de reparación garantiza las piezas y las reparaciones, y estas se encuentran en el mismo estado que las piezas dañadas, se consideran conformes a los requisitos de reparación. Si insiste en determinadas piezas, es posible que tenga que pagar el coste adicional. [arriba]
No quiero que me lo arreglen ahora. ¿Pueden pagarme el importe de la reparación?
Las compañías tienen políticas diferentes en cuanto al pago de las indemnizaciones por daños. Es posible que la política de su compañía especifique si es necesario reparar su vehículo, o si el pago debe hacerse a nombre del acreedor hipotecario o del taller de reparación y del propietario. Si la compañía de la otra parte se hace cargo del pago, está obligada a abonarlo al propietario registrado, al acreedor hipotecario o a ambos. Un pago directo al propietario no suele dar derecho a ningún pago adicional por daños adicionales. [arriba]
Han declarado mi vehículo siniestro total pero no me pagan lo suficiente para sustituirlo. ¿Es legal?
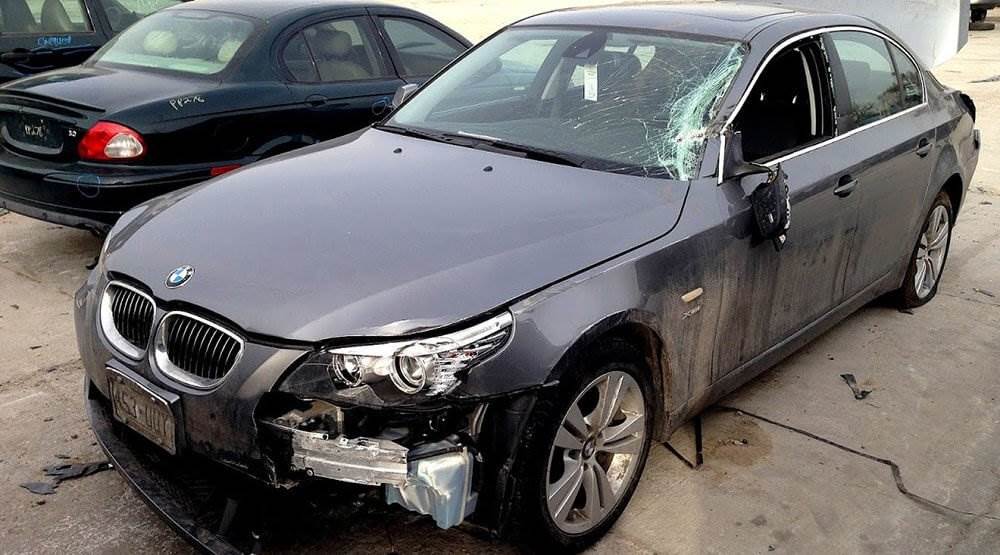
La compañía le debe el valor justo de mercado de su vehículo (antes del accidente) en su zona. Puedes determinar esta cantidad utilizando presupuestos de concesionarios y/o anuncios en periódicos u otras publicaciones de venta de coches, siempre que el vehículo que se venda sea comparable al tuyo en kilometraje, estado, opciones, etc. Además, le pagarán el impuesto sobre las ventas por el valor de su vehículo y le abonarán la parte no utilizada de los gastos de matriculación. Puede tener la opción de comprar su vehículo siniestrado como salvamento, y pagar a la compañía la cantidad que obtendrían si lo vendieran a un desguace. [top]
¿Qué es un seguro de carencia y por qué lo necesito?
El seguro GAP protege al cliente si le ocurre algo al vehículo arrendado durante el arrendamiento que obligue a pagarlo en su totalidad. Por ejemplo, si te roban el coche y no lo recuperas, tu compañía de seguros podría decir que tu coche vale 15.000 $ basándose en los precios actuales de los coches usados. El pago del alquiler podría ser de 18.000 $. Si usted no tiene seguro GAP usted es responsable de esa diferencia de $ 3,000. La mayoría de las personas en un contrato de arrendamiento se encuentran en esta posición de equidad negativa. Muchos concesionarios tratarán de venderle esta cobertura por unos $500 - no caiga en la trampa.
Como tantas otras cosas, la idea del seguro GAP es buena. Simplemente no deberías pagar al concesionario un beneficio enorme por imprimir un formulario. Muchas compañías de leasing incluyen el seguro GAP en sus contratos de leasing sin coste adicional. Además, muchas compañías de seguros ahora le permitirá recoger la cobertura GAP o Auto Loan / Lease Pay-off cobertura por una pequeña cuota (alrededor de $ 40 por año) en su seguro de auto regular. [arriba]


